Completar la mudanza a España exige superar diversos trámites administrativos, entre los cuales abrir una cuenta bancaria en Madrid siendo extranjero se convierte rápidamente en una necesidad operativa prioritaria.
No disponer de una cuenta bancaria local puede complicar algunos trámites cotidianos, especialmente la domiciliación de los suministros del hogar. Aunque otros pagos, como el alquiler, la fianza de la vivienda o la matrícula de los colegios internacionales de tus hijos, pueden realizarse desde cuentas bancarias extranjeras, algunas gestiones pueden resultar más sencillas con una cuenta española.
Para muchas familias que aterrizan en la capital, estos procedimientos pueden convertirse en una fuente de estrés debido a las exigencias burocráticas y los controles normativos del sistema financiero español.
Tras haber avanzado en aspectos clave de la instalación como la búsqueda de vivienda en Madrid o la contratación del seguro de salud en Madrid, entender los requisitos bancarios locales y saber cómo navegar el marco regulatorio español es fundamental para evitar la parálisis de fondos y garantizar un aterrizaje financiero ágil.
A continuación, analizamos los tipos de cuenta según tu estatus legal, los protocolos para evitar bloqueos por prevención de blanqueo de capitales, la comparativa entre banca tradicional y soluciones digitales, y el paso a paso para operar sin contratiempos.
Abrir una cuenta bancaria en Madrid siendo extranjero: las claves a tener en cuenta
1. El dilema del estado legal: Cuenta de no residente vs. cuenta de residente
Uno de los principales motivos de confusión al llegar a España es determinar qué tipo de cuenta bancaria se puede abrir antes de obtener la Tarjeta de Identidad de Extranjero (TIE). La regulación bancaria distingue claramente entre dos figuras legales según tu situación administrativa:
A) Cuenta de no residente (Fase previa a la TIE)
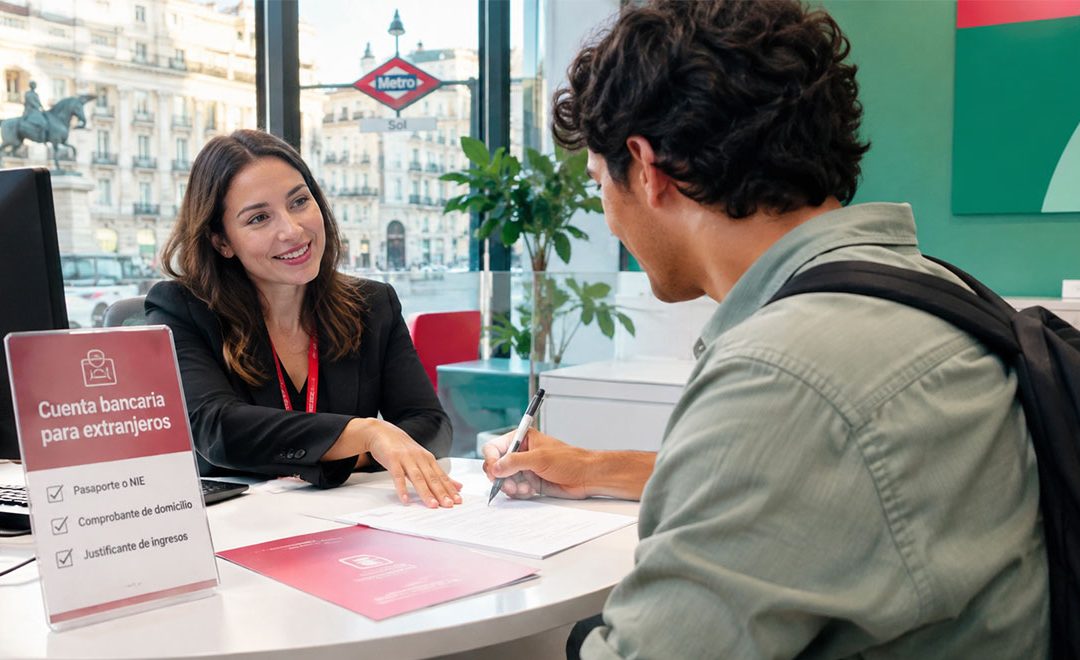
Si acabas de aterrizar en la capital o estás tramitando tu visado y aún no dispones de la TIE física ni del padrón municipal definitivo, la opción inicial es solicitar una cuenta bancaria no residente españa expats.
Para abrir este tipo de cuenta, las entidades suelen requerir:
-
Pasaporte original vigente: Documento de identidad principal para ciudadanos extracomunitarios.
-
Acreditación de actividad económica u origen de ingresos: Declaración de la renta del país de origen, certificados bancarios o contrato de trabajo internacional.
Las cuentas de no residente permiten realizar transferencias internacionales y gestionar los primeros pagos tras la llegada a España. Para su apertura, las entidades bancarias suelen solicitar el pasaporte vigente, tanto a ciudadanos extracomunitarios como, en determinados casos, a ciudadanos europeos.
No obstante, los requisitos, plazos y posibles comisiones varían según la entidad, y no todos los bancos permiten abrir este tipo de cuentas únicamente con el pasaporte. Además, una vez obtenida la documentación de residencia correspondiente, es posible solicitar el cambio a una cuenta de residente, de acuerdo con las condiciones de cada banco.
B) Transición a la cuenta de residente
Una vez obtenido el permiso de residencia (como el de nómada digital o residencia no lucrativa) y la correspondiente tarjeta de identidad de extranjero (TIE), es importante comunicar a la entidad bancaria el cambio de situación administrativa.
La transición a una cuenta de residente permite actualizar los datos del titular y adaptar los servicios bancarios a su nueva situación en España. Las condiciones, posibles comisiones y productos disponibles dependerán de cada entidad bancaria y del tipo de cuenta contratada.
2. Normativa de prevención de blanqueo de capitales (AML/KYC): Cómo evitar bloqueos de fondos
Uno de los mayores dolores de cabeza para los expats es el bloqueo preventivo de transferencias internacionales o la congelación temporal de la cuenta recién abierta. Esto se debe a la estricta legislación española e europea sobre prevención de blanqueo de capitales (Anti-Money Laundering – AML) y la política de conocimiento del cliente (Know Your Customer – KYC).
Los bancos en España están obligados por el regulador a verificar minuciosamente la procedencia de cualquier capital procedente del extranjero antes de liberar los fondos en la cuenta de destino.
Pasos para evitar bloqueos en transferencias AML/KYC
1. Notificación previa al banco: Informar al gestor bancario en Madrid antes de emitir una transferencia de elevado importe.
2. Presentación de documentación de origen de fondos: Aportar declaraciones fiscales, escrituras de venta de inmuebles o contratos debidamente traducidos.
3. Coincidencia exacta de titularidad: Realizar la emisión desde una cuenta bancaria de origen que esté a nombre del mismo titular.
4. Justificación del destino del capital: Presentar el precontrato de alquiler, la reserva de la vivienda o el borrador de matrícula del colegio.
Documentación requerida para justificar origen de fondos banco españa aml:
1. Declaraciones de impuestos oficiales: Últimas declaraciones de la renta presentadas en tu país de residencia anterior.
2. Certificados de haberes o nóminas: Documentación que acredite tus ingresos profesionales o empresariales actuales.
3. Justificantes de fondos extraordinarios: En caso de transferir grandes sumas para la compra de vivienda o pago anticipado de alquileres, se deben aportar escrituras de venta de propiedades de origen, contratos de distribución de dividendos o certificados de venta de activos financieros.
4. Traducciones juradas: La documentación financiera expedida en idiomas distintos al español o inglés debe presentarse traducida de manera oficial para ser validada por el departamento de cumplimiento (compliance) del banco.
Anticiparse a estos requerimientos y presentar la documentación antes de ordenar la transferencia evita retenciones que puedan comprometer el pago a tiempo de la fianza del alquiler o las matrículas escolares de tus hijos.
3. Banca tradicional vs. Neobancos para la llegada a Madrid
Al evaluar las opciones para abrir una cuenta bancaria en Madrid siendo extranjero, las familias internacionales pueden optar por entidades bancarias tradicionales con red de oficinas o por alternativas financieras 100% digitales.
Banca tradicional en España (BBVA, CaixaBank, Banco Santander, Sabadell)
- Ventajas: Cuentan con una amplia presencia física de oficinas y cajeros en los principales barrios de Madrid (Salamanca, Chamberí, La Moraleja). Ofrecen gestores especializados en banca privada o internacional, servicios de caja para grandes importes y atención personalizada para clientes extranjeros.
- Inconvenientes: Los procesos de apertura pueden requerir cita previa y documentación adicional para cumplir con los requisitos de identificación y verificación. Las condiciones y posibles comisiones de mantenimiento dependen de cada entidad bancaria. Para evitarlas, algunos bancos establecen requisitos de vinculación, como domiciliar una nómina, contratar determinados productos o cumplir otras condiciones específicas.
Neobancos y soluciones financieras digitales (Revolut, N26, Wise)
- Ventajas: Ofrecen procesos de apertura 100 % online, tipos de cambio competitivos para transferencias internacionales y plataformas digitales intuitivas, muchas de ellas disponibles en inglés. Algunas de estas entidades ofrecen cuentas con IBAN español (ES), una característica importante que conviene comprobar para facilitar la domiciliación de suministros y otros pagos recurrentes.
- Inconvenientes: Pueden presentar limitaciones en la operativa de caja o los ingresos en efectivo, así como en determinados servicios bancarios tradicionales. Las condiciones y funcionalidades disponibles varían según la entidad y el tipo de cuenta.
Para la mayoría de los perfiles expats de alto poder adquisitivo, la estrategia más efectiva consiste en combinar ambas soluciones: emplear un neobanco para disponer de liquidez inmediata los primeros días y abrir simultáneamente una cuenta en los mejores bancos en Madrid para extranjeros de la banca tradicional para gestionar el patrimonio, el alquiler y los pagos familiares de mayor calado.
4. Tabla comparativa de alternativas bancarias para la llegada
A continuación, se comparan los escenarios más habituales según la velocidad de gestión, requisitos documentales y uso operativo real en la capital:
| Aspecto a evaluar | Neobanco o solución digital | Banca tradicional con pasaporte (no residente) | Banca tradicional con TIE/NIE (residente) |
|---|---|---|---|
| Tiempo de apertura | Generalmente rápido, según la verificación | En algunos bancos, apertura inmediata de forma presencial. En otros, puede requerir varios días | Variable según la entidad y la documentación |
| Documentación requerida | Documento de identidad admitido y verificación digital | Pasaporte vigente y posible justificación del origen de los fondos | Documento de identidad válido, acreditación de residencia y posible justificación de ingresos |
| Transferencias internacionales | Operativa digital y tipos de cambio competitivos según entidad | Disponibles, sujetas a verificaciones de seguridad y cumplimiento normativo | Disponibles, sujetas a las condiciones y controles de cada banco |
| Aceptación de domiciliaciones | Conviene comprobar si ofrece IBAN español | Posibilidad de domiciliar recibos según las condiciones de la cuenta | Posibilidad de domiciliar recibos según las condiciones de la cuenta |
| Coste de mantenimiento | Cuentas gratuitas o planes de pago según entidad | Depende del banco y de las condiciones contratadas | Posibles exenciones de comisiones al cumplir los requisitos de vinculación |
Como se observa en el análisis, contar con acompañamiento profesional para preparar la documentación adecuada puede facilitar y agilizar la apertura de una cuenta bancaria en España.
En algunas entidades, es posible abrir una cuenta de forma presencial y únicamente con el pasaporte en el mismo momento, siempre que se cumplan los requisitos establecidos. Además, determinados bancos ofrecen condiciones sin comisiones de mantenimiento durante los primeros meses, aunque estas ventajas dependen de cada entidad y del tipo de cuenta contratada.
Preguntas frecuentes sobre abrir una cuenta bancaria en Madrid siendo extranjero
¿Puedo abrir la cuenta bancaria antes de volar a España?
Sí, algunas entidades bancarias permiten iniciar e incluso completar el proceso de apertura de una cuenta de forma online antes de viajar a España. No obstante, esta posibilidad depende del banco, del país de residencia del solicitante y de la documentación disponible. En determinados casos, puede ser necesario realizar una verificación adicional de identidad o acudir presencialmente a una oficina para finalizar el proceso.
¿Qué ocurre si el banco bloquea mi transferencia desde el extranjero?
Debes acudir a la oficina asignada o enviar de inmediato al departamento de cumplimiento la documentación que acredite el origen lícito del capital (escrituras de venta, impuestos o extractos bancarios de origen) e indicar el destino final de los fondos en España.
¿Es obligatorio contratar un seguro del banco para abrir la cuenta?
No es obligatorio por ley, aunque muchas entidades tradicionales intentan vincular la apertura de cuentas o la exención de comisiones a la contratación de seguros de hogar o vida. Contar con asesoramiento independiente te permite decidir qué productos necesitas realmente.
Organiza tus finanzas y tu llegada a Madrid sin fricciones:
Resolver con éxito el proceso de abrir una cuenta bancaria en Madrid siendo extranjero es una pieza clave para asegurar que tu familia se instale con total comodidad y sin retrasos operativos en el pago de vivienda o colegios.
A través de nuestro servicio «Lo hacemos juntos», te guiamos y acompañamos en cada etapa de tu traslado: desde la preparación documental para la apertura de cuenta, hasta la búsqueda del hogar ideal, la matriculación escolar y la gestión de los trámites de llegada a Madrid.
👉 Contacta con nuestro equipo para planificar vuestro traslado a Madrid →